
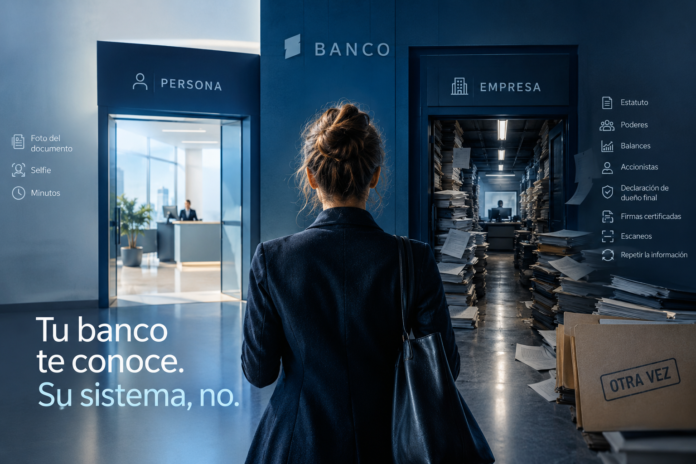

Abrir una cuenta de banco como persona hoy se resuelve en minutos: una foto del documento, una selfie, y listo. Pero si la misma persona es dueña de una pyme y quiere que su empresa sea cliente de ese banco, la historia cambia por completo. De pronto aparecen carpetas, escaneos, firmas certificadas y una pregunta que se repite, incómoda, cada vez que llama: “¿me puede volver a mandar ese papel?”.
Es la paradoja silenciosa de la banca de empresas: el banco puede conocer a un empresario desde hace veinte años como persona, pero cuando esa misma persona quiere operar como empresa, el sistema actúa como si nunca lo hubiera visto.
Imaginemos a María, dueña de una pyme exportadora que necesita financiar un embarque urgente. Llama a su banco de toda la vida. Le piden el estatuto de la empresa, los poderes de quienes firman, quién es cada accionista, los últimos balances, una declaración de quién es el verdadero dueño del negocio. Manda todo. Dos semanas después, alguien le escribe pidiendo un papel que ya había enviado, porque “otra área lo necesita en otro formato”. Mientras espera, un competidor le resuelve lo mismo en 48 horas, por una plataforma que nunca había usado antes.
Esa escena, con variantes, se repite todos los días en bancos de toda la región. Y expone algo llamativo: mientras hacerse cliente como persona se volvió casi instantáneo, hacerse cliente como empresa puede seguir pareciendo un trámite de otra época — con carpetas, escaneos y el mismo papel pedido tres veces por tres personas distintas del mismo banco.
Es complicado, sí. Pero no tanto como parece
Hay razones de peso para que sumar una empresa como cliente sea más lento que sumar una persona. Una empresa no es una sola identidad: tiene socios, apoderados, otras empresas relacionadas y, muchas veces, oficinas en más de un país. El banco tiene la obligación de saber exactamente quién es el dueño final de esa empresa y de cumplir controles mucho más estrictos que los de cualquier cuenta personal. Eso no es capricho: es parte de cómo se cuida el sistema financiero de todos.
Lo que ya no tiene tanta justificación es que, dentro del mismo banco, le pidan a esa empresa el mismo papel dos o tres veces porque un área no se comunica con la otra. Que la persona que la atendió primero haya cargado toda esa información en una pantalla, y que, dos semanas después, otra persona del mismo banco tenga que volver a pedirla porque “no le aparece” en su sistema. Eso no es un problema de regulación. Es un problema de organización interna, y ese sí se puede resolver.
La primera cita también puede ser la última
Nadie mide en un informe cuánta plata pierde un banco por hacer esperar demasiado a una empresa. Pero se nota igual: empresas que se cansan a mitad del trámite y se van a otro lado; dueños de pyme que resuelven la necesidad con una alternativa más rápida antes de que el banco termine de decir que sí; y vendedores del banco compitiendo con las manos atadas, porque no importa cuán bueno sea el producto que ofrecen si el cliente se cansó antes de poder usarlo.
Cada vez más empresas nuevas — muchas de ellas digitales, más chicas y más rápidas que un banco tradicional — resuelven en horas lo que a un banco le toma semanas. Y eso corrió la vara de lo que cualquiera considera “razonable” esperar. En ese contexto, el trámite de alta dejó de ser un paso administrativo aburrido: se convirtió, sin que nadie lo haya decidido así, en la primera prueba real que un banco le hace pasar a un cliente nuevo. Y muchos bancos, hoy, están reprobando esa prueba antes de que la relación con ese cliente haya empezado.
Consultada N5 —compañía de tecnología para bancos—, el equipo comercial resume: “Una empresa no elige quedarse con un banco solo por la tasa que le ofrece. Elige quedarse, primero, por lo fácil o difícil que fue empezar a trabajar juntos. Si desde el primer día todo es lento y hay que repetir lo mismo una y otra vez, ya perdimos antes de competir”.
Lo que en el fondo está en juego
Arreglar esto no depende de una tecnología futurista ni de años de obra. Depende de algo más simple de explicar, aunque no siempre fácil de ejecutar puertas adentro de una organización grande: que la información de una empresa se guarde una sola vez, en un solo lugar, y que cualquier área del banco que la necesite después la encuentre ahí — sin volver a pedírsela al cliente, y sin hacerlo esperar dos semanas para saber en qué etapa está su trámite.
No es magia, es orden. Pero ese orden, hoy, es lo que separa a un banco que hace sentir bienvenida a una empresa desde el primer día, de otro que la deja esperando en la puerta con una carpeta llena de papeles — mientras alguien más, más rápido, ya le está resolviendo el problema por otro lado.
